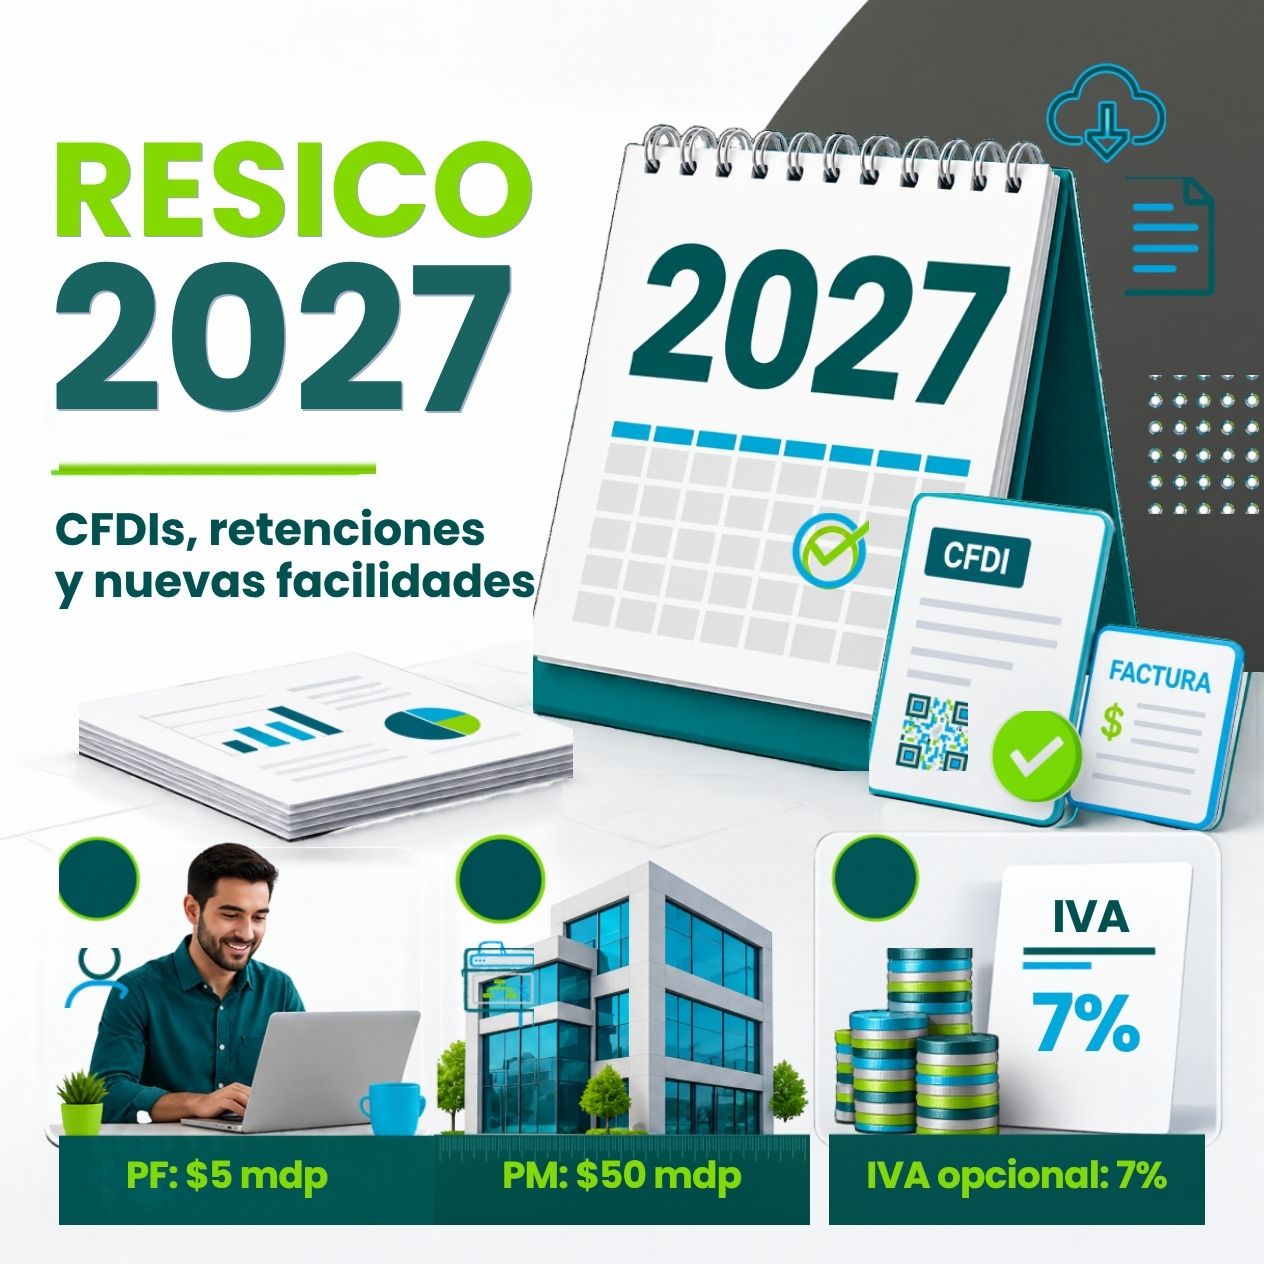
La Evolución del RESICO para el Cierre e Inicio de Ejercicio
El Régimen Simplificado de Confianza (RESICO) se consolidó como uno de los esquemas tributarios más ágiles en México. Con los ajustes aprobados en la Reforma a la Ley del Impuesto Sobre la Renta (LISR) y la Ley de Ingresos para 2027, la autoridad fiscal amplía las facilidades de este régimen para personas físicas y morales, introduciendo cambios significativos en límites de ingresos, porcentajes de depreciación en inversiones y mecánicas opcionales de tributación.
Sin embargo, para disfrutar de sus bajas tasas de ISR y beneficios de deducción, las empresas y profesionistas deben asegurar una emisión impecable de sus comprobantes fiscales (CFDI 4.0), contemplando el timbrado correcto de las retenciones y la parametrización de sus sistemas de facturación.
A continuación, desglosamos las novedades normativas para 2027 y cómo impactan tu facturación diaria.
1. Principales Cambios en el RESICO para 2027
A. Incremento en el Límite Anual de Ingresos
- Personas Físicas: El tope máximo de ingresos cobrados para permanecer o tributar en RESICO aumenta de 5 millones de pesos anuales, manteniendo la tasa máxima marginal de ISR en 2.5%.
- Personas Morales: El límite de ingresos acumulables sube de 50 millones de pesos. Adicionalmente, el régimen deja de ser obligatorio para personas morales que cumplan los requisitos, permitiéndoles elegir voluntariamente si tributan en RESICO o en el Régimen General.
B. Mayor Incentivo a Inversiones (Depreciación Acelerada y Deducciones)
Para impulsar la competitividad de las pequeñas y medianas empresas, se autoriza un incremento considerable en los porcentajes de deducción fiscal de inversiones en activos fijos:
- Equipo de cómputo, servidores y periféricos: Sube del 50% al 100% de deducción.
- Automóviles, camiones de carga y montacargas: Eleva su tasa de depreciación anual del 25% al 50%.
- Mobiliario y equipo de oficina: Incrementa del 25% al 50%.
- Erogaciones en periodos preoperativos: Aumenta del 10% al 20%.
C. Opción Simplificada de Pago de IVA al 7%
Se incorpora un esquema optativo donde los contribuyentes en RESICO pueden determinar el pago de IVA aplicando una tasa del 7% directamente sobre el valor de los ingresos cobrados, sin realizar acreditamientos de IVA por compras o gastos. (Nota: En los CFDIs emitidos al cliente se continúa trasladando la tasa ordinaria del 16% de IVA).
2. Puntos Clave para la Emisión de CFDIs y Retenciones
El incumplimiento en la configuración de comprobantes fiscales sigue siendo la causa principal por la que los contribuyentes son expulsados de este régimen. Al facturar bajo RESICO, es obligatorio cuidar los siguientes parámetros técnicos:
A. Retención del 1.25% de ISR a Personas Físicas
Cuando una Persona Física en RESICO presta servicios profesionales, realiza actividades empresariales o otorga el uso o goce temporal de bienes (arrendamiento) a una Persona Moral, esta última tiene la obligación de retener el 1.25% por concepto de ISR sobre el monto antes de IVA.
- Sustento Legal: Artículo 113-J de la Ley del ISR.
- Validación en el XML: El nodo
Retencionesdebe contener el impuesto001(ISR), con la tasa0.012500calculada estrictamente sobre la subtotalidad de la factura.
B. Expedición Oportuna de Facturas y Complementos de Pago
Para mantenerse en RESICO, la totalidad de los ingresos cobrados deben estar amparados por un CFDI 4.0 con método de pago PUE (Pago en Una sola Exhibición) o acompañados de su respectivo Complemento de Recepción de Pagos (CRP) con método PPD a más tardar el quinto día hábil del mes posterior al cobro.
3. Matriz de Cumplimiento Operativo en la Facturación
| Aspecto | Regla Aplicable en RESICO | Riesgo si se Omite |
|---|---|---|
| Régimen Fiscal Receptor | Uso obligatorio del Régimen 626 en el emisor Persona Física | Rechazo inmediato de timbrado por el PAC |
| Retención de ISR (1.25%) | Desglose obligatorio al facturar a Personas Morales | Omisión de entero de impuestos y recalificación del SAT |
| Uso de CFDI | G03 (Gastos en general), S01 (Sin efectos fiscales) o adquisición de mercancías | Inconsistencia en la conciliación del visor del SAT |
| Límite de Ingresos | Monitoreo continuo del acumulado anual (50M en PM) | Salida automática de RESICO al Régimen General |
Automatiza tus Facturas y Retenciones de RESICO con NTLINK
Adaptarse a las nuevas tasas de depreciación y garantizar que cada retención del 1.25% se desglose correctamente sin errores de redondeo es más sencillo con las soluciones de NTLINK.
- Validación Automática de Impuestos: El portal y la API de NTLINK aplican automáticamente la retención del 1.25% de ISR cuando una Persona Física de RESICO selecciona a un receptor con perfil de Persona Moral.
- Sincronización con el Anexo 20: Todas nuestras plataformas incorporan en tiempo real los catálogos actualizados del SAT, previniendo incoherencias entre la Clave de Producto/Servicio y los impuestos aplicados.
- Reportes para Pagos Provisionales: Exporta tus ingresos cobrados y retenciones acumuladas en segundos para presentar tus declaraciones mensuales sin discrepancias frente al visor oficial del SAT.
Mantén tu Operación en RESICO 100% Blindada
Aprovecha los nuevos límites de ingresos y beneficios fiscales de 2027 asegurando la emisión correcta de todos tus comprobantes.